HomeCategory

Blog2

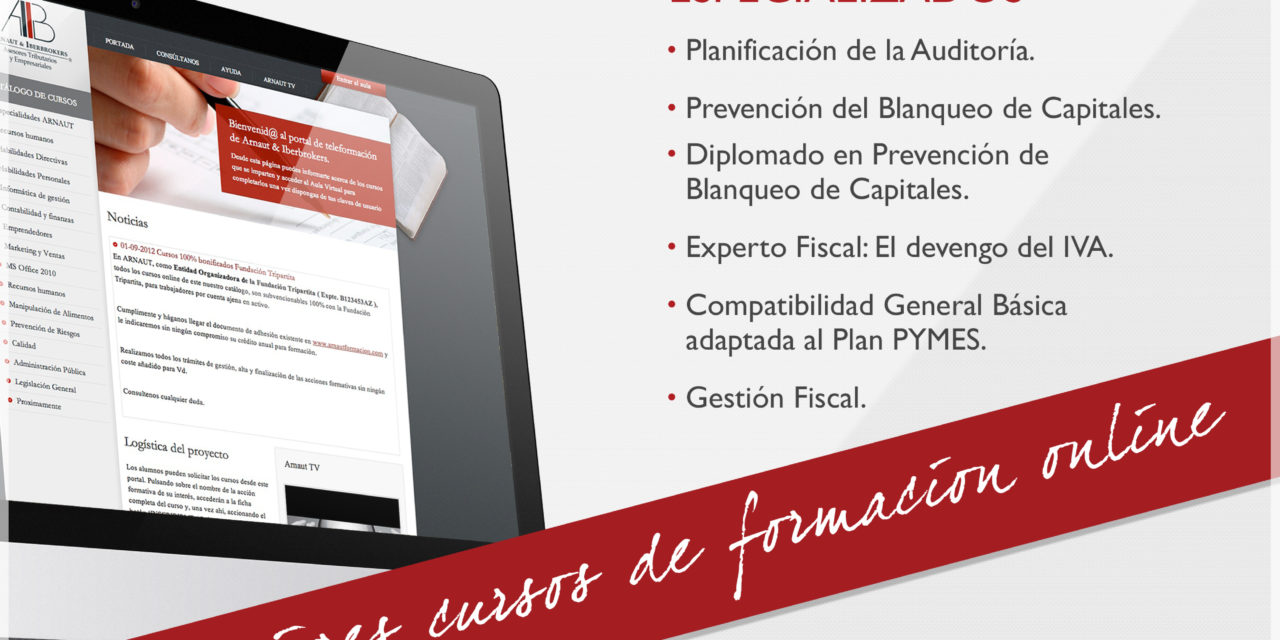
NUEVO CURSO  Prevención del blanqueo de Capitales

Estimados amigos : Quiero presentaros la actualización de nuestro curso de Prevención de Blanqueo de Capitales y Financiación del Terrorismo.. Es importante reseñar, que he pensado que, para TODOS MIS AMIGOS Y SEGUIDORES DEL BLOG, ofreceros un 50% de DESCUENTO sobre el precio de tarifa. Además de actualizaros/reciclaros en la materia, dispondréis del nuevo Diploma a la finalización. El código a indicar en vuestra inscripción es BLOG50, para beneficiaros de dicho descuento. Espero sea de vuestro interés. Basilio Ramírez Pascual
Buenas noticias para la competitividad del Impuesto sobre Sociedades Español

Vamos a reproducir textualmente las decisiones del Tribunal General de 7 de noviembre de 2014, que anula la decisión de la Comisión Europea por la que se calificaba de ayudas de Estado las disposiciones relativas al impuesto de sociedades que permitían la deducibilidad del fondo de comercio financiero en las adquisiciones de participaciones en empresas domiciliadas en el extranjero. Concretamente son las decisiones T-219/10 y T-399/11, de Banco de Santander y Autogrill España.

Novedades en relación a la entrada:  2015. Entrada en vigor de la reforma fiscal. D.T. 9ª IRPF derogada.

Como os comenté en esta entrada de mi blog, la reforma fiscal se carga la aplicación de los coeficientes de abatimiento, si bien, hay novedades al respecto: El actual IRPF contempla dos beneficios fiscales para aquellos que venden una vivienda y logran una plusvalía. En primer lugar, todos los contribuyentes sin excepción tienen derecho a corregir el beneficio obtenido por los coeficientes de actualización que cada año se publican en los Presupuestos. Ello se hace para tener en cuenta el efecto de la inflación. Además, si la casa que se vende fue adquirida antes de 1994, la legislación también contempla una rebaja adicional para la plusvalía generada desde la fecha de compra hasta el 19 de enero de 2006. La reforma fiscal que presentó el Gobierno y que actualmente se tramita en el Senado incluye la supresión de los coeficientes de actualización y de abatimiento, lo que implicaba un duro castigo fiscal para los contribuyentes que vendan a partir de 2015 una vivienda. Ante las presiones, Hacienda ha incluido una enmienda a la reforma fiscal que reformula, a medias, la propuesta inicial.

IN – Seguridad jurídica, amnistía fiscal y fracasos legislativos

La seguridad jurídica es un principio del Derecho, universalmente reconocido, que se basa en la «certeza del derecho», tanto en el ámbito de su publicidad como en su aplicación, y que significa la seguridad de que se conoce, o puede conocerse, lo previsto como prohibido, ordenado o permitido por el poder público. La palabra seguridad proviene de la palabra latina securitas, la cual deriva del adjetivo securus (de secura) que significa estar seguros de algo y libres de cuidados. El Estado, como máximo exponente del poder público y primer regulador de las relaciones en sociedad, no sólo establece (o debe establecer) las disposiciones legales a seguir, sino que en un sentido más amplio tiene la obligación de crear un ámbito general de "seguridad jurídica" al ejercer el poder político, jurídico y legislativo.

2015, entrada en vigor de la reforma fiscal.  D.T. 9ª IRPF derogada.

as claves de la reforma : Los Anteproyectos de Ley publicados por el Gobierno el pasado mes de Junio y tras su paso por información pública y las reuniones con asociaciones y colectivos, han pasado a ser Proyectos de Ley aprobados el pasado viernes en el Consejo de Ministros y que ahora se remiten a las Cortes Generales. El único Anteproyecto que queda en trámite aún de aprobación es el Anteproyecto de Ley de modificación de la Ley General Tributaria, pendiente de información pública y de observaciones. Por tanto, tenemos ya las líneas generales de la reforma fiscal que entrará en vigor el día 1 de enero de 2015.

Comentarios al Dictamen del Comité Económico y Social Europeo sobre la propuesta de Directiva del Consejo por la que se modifica la Directiva 2011/96/UE relativa al régimen fiscal común aplicable a las sociedades matrices y filiales de Estados miembros diferentes

La Definición de grupo fiscal está en tela de juicio en Europa

Se considera contraria a la normativa europea una normativa nacional que no permita aplicar el régimen de consolidación cuando la participación en entidades residentes sea a través de otras no residentes sin establecimiento permanente en dicho territorio. También cuando no se permite aplicar dicho régimen a entidades «hermanas» residentes participadas por una matriz que no tiene su domicilio ni un establecimiento permanente en el Estado miembro.